UPI Payment Splitting Risk | చార్జీలు తప్పించుకునేందుకు ఒకే బిల్లును పదే పదే రూ.2000 చొప్పున స్ప్లిట్ చేసి పేమెంట్ చేయొచ్చా?
ఒకే కొనుగోలుకు పదే పదే రూ.2,000 UPI పేమెంట్స్ చేయొచ్చా? బ్యాంక్ ఫ్రాడ్ అలర్ట్తో UPI సేవలు ఆగిపోయే ప్రమాదముంది.
సంక్షిప్త సారాంశం
అక్టోబర్ 15 నుంచి రూ.2,000 దాటిన మర్చంట్ (P2M) UPI పేమెంట్స్పై 0.4% MDR వర్తిస్తుంది. MDR పడకుండా ఉండేందుకు ఒకే షాపులో ఒకేసారి పలుమార్లు రూ.2,000 చొప్పున చెల్లిస్తే బ్యాంక్ సెక్యూరిటీ సిస్టమ్స్ అనుమానిస్తాయి. వరుస లావాదేవీల వల్ల UPI ఖాతా తాత్కాలికంగా బ్లాక్ అవ్వడం లేదా రోజువారీ ట్రాన్సాక్షన్ లిమిట్ అయిపోయే ప్రమాదం ఉంది. MDR అనేది పూర్తిగా వ్యాపారి భరించాల్సిన ఛార్జ్. కస్టమర్ల నుంచి దీనిని అదనంగా వసూలు చేయడం నిబంధనలకు విరుద్ధం.
- మీ బ్యాంక్ అకౌంట్ బ్లాక్ అయ్యే ప్రమాదం
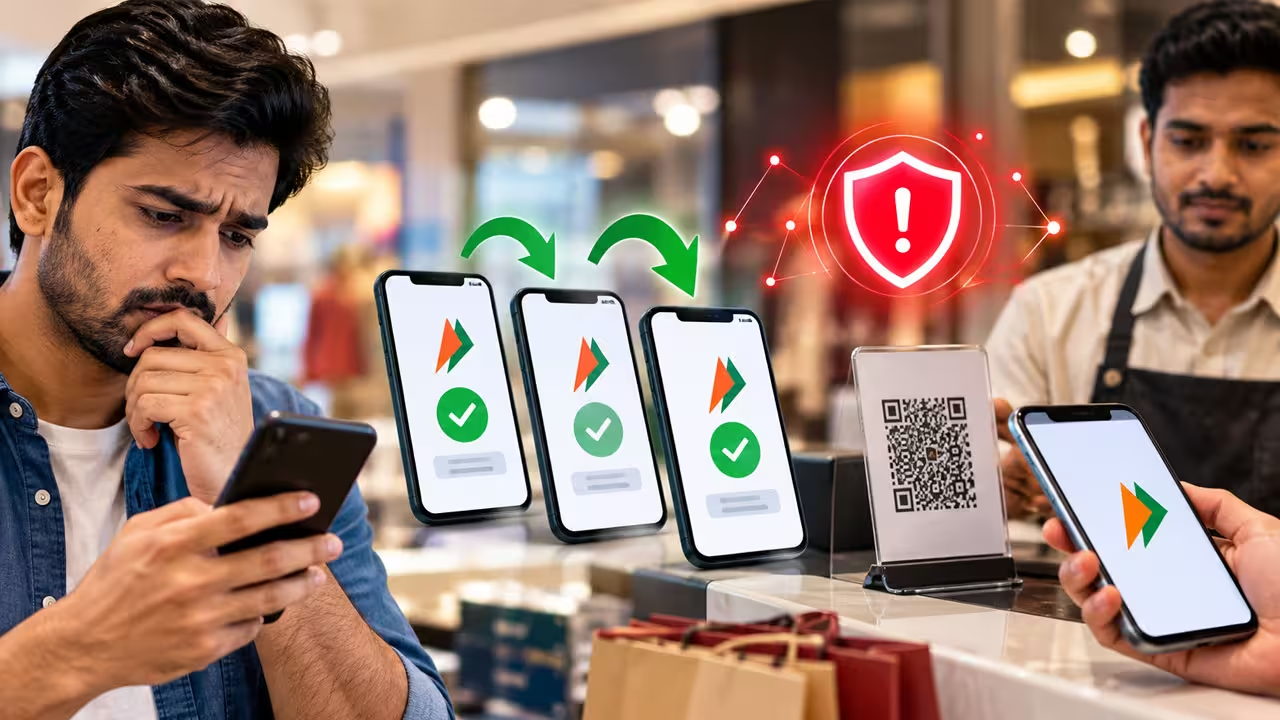
UPI Payment Splitting Risk | త్రినేత్ర.న్యూస్ : షాపింగ్ బిల్లు పెద్ద మొత్తంలో వచ్చినప్పుడు అదనపు చార్జీలు పడకుండా ఉండాలని చాలామంది ఒకేసారి కాకుండా, విడతల వారీగా రూ.2,000 చొప్పున యూపీఐ పేమెంట్స్ చేస్తుంటారు. పేమెంట్ గేట్వే చార్జీల నుంచి తప్పించుకునేందుకు ఇది సులువైన మార్గంగా అనిపించవచ్చు. కానీ, ఒకే దుకాణంలో స్వల్ప వ్యవధిలోనే పదే పదే ఒకే మొత్తాన్ని పంపితే బ్యాంకుల ఫ్రాడ్-మానిటరింగ్ సిస్టమ్స్ వెంటనే అలర్ట్ అవుతాయని నిపుణులు హెచ్చరిస్తున్నారు.
కొత్త నిబంధనలు ఏం చెబుతున్నాయి?
అక్టోబర్ 15 నుంచి అమల్లోకి రానున్న మార్గదర్శకాల ప్రకారం.. కస్టమర్ నుంచి వ్యాపారికి జరిగే (P2M) యూపీఐ లావాదేవీ మొత్తం రూ.2,000 దాటితే 0.4% మేర మర్చంట్ డిస్కౌంట్ రేట్ (MDR) వర్తిస్తుంది. రూ.75,000 దాటిన పెద్ద లావాదేవీలపై గరిష్టంగా రూ.300 వరకు మాత్రమే MDR ఛార్జ్ ఉంటుంది. అయితే రూ.2,000 లోపు లావాదేవీలకు, అలాగే సాధారణ వ్యక్తుల మధ్య జరిగే (P2P) ట్రాన్స్ఫర్లకు ఎలాంటి ఛార్జీలు ఉండవు.
దీంతో చాలామందికి ఒక సందేహం వస్తుంది. ఉదాహరణకు ఒక దుకాణంలో రూ.6,000 బిల్లు అయితే.. దాన్ని ఒకేసారి కట్టకుండా మూడు విడతలుగా రూ.2,000 చొప్పున చెల్లించవచ్చా?
ప్రస్తుత నిబంధనల ప్రకారం MDR అనేది ఒక్కో లావాదేవీ ఆధారంగా లెక్కించబడుతుంది. కాబట్టి మూడు వేర్వేరు రూ.2,000 పేమెంట్స్ చేస్తే సాంకేతికంగా ఎలాంటి ఛార్జ్ పడదు. అదే ఒకేసారి రూ.6,000 చెల్లిస్తే వ్యాపారి 0.4% లెక్కన రూ.24 MDR చెల్లించాల్సి వస్తుంది.
బ్యాంకులు ఖాతాను ఎందుకు ఫ్రీజ్ చేయవచ్చు?
ట్రాన్సాక్షన్లను ఇలా స్ప్లిట్ చేయడం నిబంధనల ప్రకారం తప్పు కాకపోయినా, ఇది పూర్తిగా రిస్క్-ఫ్రీ కాదని బ్యాంకింగ్ నిపుణులు చెబుతున్నారు. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI) నిబంధనల ప్రకారం ఇలా పేమెంట్స్ విడగొట్టడంపై ప్రస్తుతం ఎలాంటి అధికారిక పరిమితి లేదు.
అయితే.. బ్యాంకుల సైబర్ సెక్యూరిటీ, ఫ్రాడ్-ప్రివెన్షన్ సాఫ్ట్వేర్లు ఖాతాల్లోని లావాదేవీలను నిరంతరం గమనిస్తుంటాయి. ఒకే మర్చంట్కు స్వల్ప వ్యవధిలోనే ఒకే తరహా మొత్తాలు పదే పదే వెళ్తుంటే, సిస్టమ్ దాన్ని అనుమానాస్పద లావాదేవీగా (Suspicious Pattern) భావిస్తుంది. దీనివల్ల మీ యూపీఐ సేవలు లేదా బ్యాంక్ లావాదేవీలు తాత్కాలికంగా బ్లాక్ అయ్యే ప్రమాదం ఉంది. బ్యాంక్ ఖాతాకు ఉండే రోజువారీ ట్రాన్సాక్షన్ కౌంట్ లిమిట్ (Daily Count Limit) చాలా త్వరగా ముగిసిపోతుంది.
స్ప్లిట్ పేమెంట్స్ను వ్యాపారులు తిరస్కరించవచ్చా?
ఒకే కొనుగోలుకు కస్టమర్ అనేక చిన్న యూపీఐ పేమెంట్స్ చేయడాన్ని నిబంధనలు స్పష్టంగా నిషేధించలేదు. అలాగని వ్యాపారి దాన్ని తప్పనిసరిగా అంగీకరించాలనే నిబంధన కూడా లేదు.
అకౌంటింగ్, రికన్సిలియేషన్, బిల్లింగ్ రికార్డులు సరిగ్గా ఉండటానికి వ్యాపారులు ఒక ఇన్వాయిస్కు ఒకే పేమెంట్ కావాలని పట్టుబట్టే అవకాశం కూడా ఉంది. కాబట్టి వ్యాపారి నిరాకరిస్తే కస్టమర్ బలవంతం చేయడానికి వీల్లేదు.
అసలు MDR భారం ఎవరిది?
కస్టమర్లు గుర్తుంచుకోవాల్సిన ముఖ్య విషయం ఏమిటంటే.. MDR అనేది వ్యాపారి భరించాల్సిన ఛార్జ్.
వ్యాపారికి MDR పడుతుందన్న కారణంతో కస్టమర్ నుంచి అదనంగా నగదు వసూలు చేయడం పూర్తిగా నిబంధనలకు విరుద్ధం. ఏ వ్యాపారి అయినా బిల్లుపై అదనంగా "UPI MDR ఛార్జ్" అని అడిగితే, చెల్లించడానికి నిరాకరించవచ్చు. అలాగే సదరు యూపీఐ యాప్ లేదా బ్యాంక్ ద్వారా ఆ వ్యాపారిపై నేరుగా ఫిర్యాదు చేయవచ్చు.
టెక్నికల్గా రూ.6,000 బిల్లును మూడు సార్లు రూ.2,000 చొప్పున చెల్లించడం సాధ్యమే అయినా, పదే పదే ఈ ట్రిక్ ఉపయోగిస్తే చివరికి మీ యూపీఐ ఖాతానే చిక్కుల్లో పడే అవకాశం ఉంది.
ట్యాగ్స్:
సంబంధిత వార్తలు
తాజావార్తలు
- ●DGP CV Anand | గణేశ్ నిమజ్జనాల్లో అపశృతి.. 13 మంది మృతి : డీజీపీ సీవీ ఆనంద్
- ●Vaddiraju Ravichandra | నిరంకుశ విధానాలను ఎండగట్టిన ధీర వనిత.. ఐలమ్మ
- ●EPF | పెరిగిన పీఎఫ్ పరిమితితో ఖాతాపై ప్రభావం.. లాభమా, నష్టమా..?
- ●Keerthy Suresh | ఇద్దరు మగాళ్లు ప్రేమలో పడితే - తెలుగులో రిలీజ్ అవుతోన్న కీర్తి సురేష్ వివాదాస్పద సినిమా
- ●INDIA | సీఈసీ రాజీనామాకు డిమాండ్.. సెప్టెంబర్ 30న ఇండీ కూటమి కీలక భేటీ
- ●Vinodkumar | సీఈసీ స్వచ్ఛందంగా రాజీనామా చేయాలి
DGP CV Anand | గణేశ్ నిమజ్జనాల్లో అపశృతి.. 13 మంది మృతి : డీజీపీ సీవీ ఆనంద్
Vaddiraju Ravichandra | నిరంకుశ విధానాలను ఎండగట్టిన ధీర వనిత.. ఐలమ్మ
EPF | పెరిగిన పీఎఫ్ పరిమితితో ఖాతాపై ప్రభావం.. లాభమా, నష్టమా..?
Keerthy Suresh | ఇద్దరు మగాళ్లు ప్రేమలో పడితే - తెలుగులో రిలీజ్ అవుతోన్న కీర్తి సురేష్ వివాదాస్పద సినిమా