యూపీఐకి బడ్జెట్ పెట్టలేరా?.. ప్రజల లావాదేవీలే ఆదాయ వనరా?
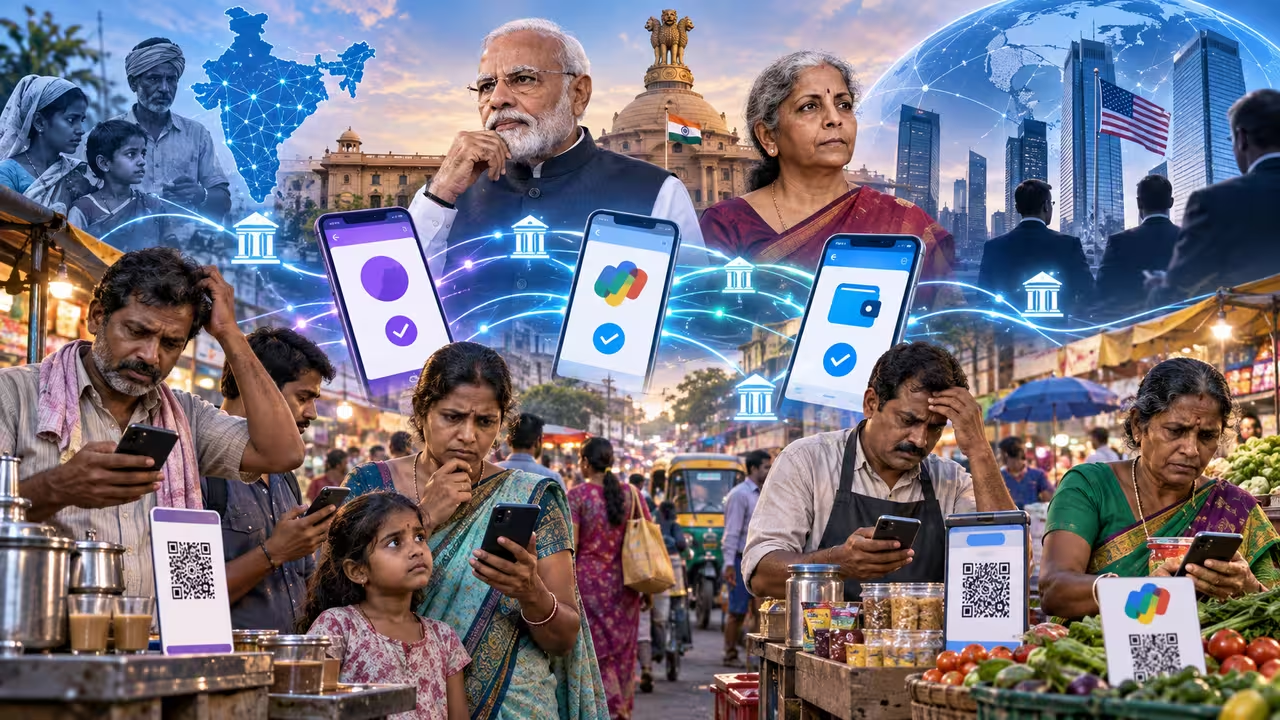
ప్రజా రవాణా, ప్రజా పంపిణీ వ్యవస్థల మాదిరిగానే యూపీఐ కూడా కోట్లమంది నిత్యావసరంగా మారింది. జాతీయ డిజిటల్ మౌలిక వ్యవస్థగా దీనికి బడ్జెట్లో నిధులు కేటాయించకుండా లావాదేవీలపై రుసుములెందుకు? డిజిటల్ ఇండియా ఖర్చును ప్రజల జేబులకు మళ్లించడమేనా కేంద్రం చూపుతున్న కొత్త దారి?
సంక్షిప్త సారాంశం
రూ.2 వేలు దాటిన కొన్ని వ్యాపార చెల్లింపులపై ఎండీఆర్కు మార్గం తెరుచుకుంది. వ్యాపారి చెల్లించినా ఆ ఖర్చు ధరల రూపంలో వినియోగదారుడికే చేరే ప్రమాదముంది. ఆదాయం ఎవరికి.. పరోక్ష భారం ఎవరికన్న లెక్కను కేంద్రం బయటపెట్టాల్సిందే!
ఉచితం అంటూ అలవాటు చేసి.. ఇప్పుడు యూపీఐకీ రుసుమా? సమాధానం చెప్పాల్సింది కేంద్రమే!
నగదు వద్దన్నారు.. బ్యాంకు ఖాతాలు తెరిపించారు.. కార్డులు వాడమన్నారు.. చివరకు యూపీఐనే సులభమైన చెల్లింపు మార్గంగా ప్రజలకు అలవాటు చేశారు. డిజిటల్ లావాదేవీలకు రుసుము ఉండదని నమ్మకం కల్పించారు. ఇప్పుడు అదే వ్యవస్థలో కొన్ని వాణిజ్య చెల్లింపులపై మర్చంట్ డిస్కౌంట్ రేట్ (ఎండీఆర్)కు మార్గం తెరవడం సహజంగానే ప్రశ్నలను రేకెత్తిస్తోంది. వినియోగదారుడి ఖాతా నుంచి నేరుగా డబ్బు కట్ కాకపోయినా.. వ్యాపారిపై పడే ఖర్చు చివరకు ఎవరి జేబు నుంచి వెళ్తుందన్నదే అసలు ప్రశ్న. ప్రజా భద్రతకు, ప్రజా రవాణాకు కేంద్రం తన బడ్జెట్ లో నిధులను ప్రతీ ఏటా కేటాయిస్తుంది. అలాగే ప్రజా ఆర్థిక లావాదేవీల వ్యవస్థకు కూడా కేంద్రం బడ్జెట్లో నిధులు కేటాయించి పేద,మధ్య తరగతి వారికి ఎందుకు ఉపశమనం కలిగించకూడదు అన్నదే నేటి ప్రశ్న.
నాడు ‘జీరో’.. నేడు 0.4 శాతం!
నోట్ల రద్దు తర్వాత కేంద్రం డిజిటల్ చెల్లింపులను పెద్దఎత్తున ప్రోత్సహించింది. నగదు రహిత ఆర్థిక వ్యవస్థతో పారదర్శకత పెరుగుతుందని, లావాదేవీలు సులభమవుతాయని ప్రచారం చేసింది. ఈ క్రమంలోనే యూపీఐ వేగంగా విస్తరించింది. 2020 నుంచి నిర్దిష్ట డిజిటల్ చెల్లింపు విధానాలకు ‘జీరో ఎండీఆర్’ అమల్లోకి వచ్చింది. ఇప్పుడు అక్టోబర్ 15 నుంచి అమల్లోకి రానున్న కొత్త విధానం ప్రకారం, అర్హత ఉన్న వ్యాపార చెల్లింపుల్లో రూ.2 వేలకుపైబడిన యూపీఐ లావాదేవీలపై 0.4 శాతం వరకు ఎండీఆర్ వసూలుకు అవకాశం కల్పించారు. రూ.75 వేలకుపైబడిన లావాదేవీలకు గరిష్ఠంగా రూ.300 పరిమితి విధించారు.
ఇది వినియోగదారుల మధ్య జరిగే నగదు బదిలీలకు వర్తించదు. రూ.2 వేల వరకు వ్యాపార చెల్లింపులు కూడా రుసుము పరిధిలోకి రావు. నెలకు రూ.లక్ష వరకు క్యూఆర్ కోడ్ ద్వారా చెల్లింపులు స్వీకరించే చిన్న వ్యాపారులకు మినహాయింపు ఇచ్చారు. రైల్వేలు, ఇంధనం, విద్యుత్, టెలికాం, బీమా వంటి కొన్ని రంగాలకు రూ.2 వేలకు పైబడిన లావాదేవీపై రూ.5 చొప్పున నిర్ణయించారు. మూలధన మార్కెట్ చెల్లింపులకు ప్రత్యేక పరిమితులు ఉన్నాయి. అంటే ప్రతి యూపీఐ చెల్లింపుపైనా రుసుము పడుతుందనడం తప్పు. కానీ ఇప్పటివరకు ఉచితంగా ఉన్న వ్యవస్థలో రుసుముకు తలుపు తెరుచుకుందనేది మాత్రం వాస్తవం.
కస్టమర్ కట్టడట.. మరి భారం ఎవరిది?
ప్రభుత్వం చెబుతున్న ప్రకారం ఈ ఎండీఆర్ను వినియోగదారుడి నుంచి నేరుగా వసూలు చేయకూడదు. యాప్ల పేరుతోనో, ప్లాట్ఫామ్ ఫీజు పేరుతోనో అదనపు ఛార్జీలు విధించరాదని నిబంధనలు చెబుతున్నాయి. కాగితంపై ఇది వినియోగదారుడికి ఊరటనిచ్చే అంశమే. కానీ వ్యాపారి చెల్లించే రుసుము అతని వ్యాపార వ్యయంలో భాగమవుతుంది. అద్దె, విద్యుత్, రవాణా ఖర్చుల మాదిరిగానే దాన్ని కూడా వస్తువు లేదా సేవ ధరలో కలిపే అవకాశం ఉంటుంది. నేరుగా కస్టమర్ ఖాతా నుంచి కట్ కాకపోవచ్చు. కానీ ధర పెంపు, రాయితీ తగ్గింపు లేదా ఇతర సేవా రుసుముల రూపంలో ఆ భారం తిరిగి వినియోగదారుడికే చేరవచ్చు. అందువల్ల “ప్రజలపై భారం లేదు” అని కేంద్రం చెప్పడం సగం నిజమే. ప్రత్యక్ష భారం లేకపోవచ్చు. పరోక్ష భారం పడకుండా అడ్డుకునే వ్యవస్థ ఏమిటన్నది మాత్రం ఇంకా స్పష్టంగా లేదు.
ప్రజల డబ్బుకు మధ్యవర్తుల వాటా ఎందుకు?
యూపీఐలో ప్రజలు తమ బ్యాంకు ఖాతాలోని డబ్బునే ఒకరి నుంచి మరొకరికి పంపుకుంటున్నారు. రుణం తీసుకోవడం లేదు. కొత్త ఆర్థిక ఉత్పత్తిని కొనుగోలు చేయడం లేదు. అయినా ఆ లావాదేవీ మధ్యలో బ్యాంకులు, యాప్లు, చెల్లింపు సేవల సంస్థలు ఆదాయం పొందే విధానం ఎందుకు అవసరమైందన్న ప్రశ్న సహజం. యూపీఐ నిర్వహణ ఉచితం కాదన్నది నిజమే. సర్వర్లు, సైబర్ భద్రత, మోసాల నివారణ, సాంకేతిక నిర్వహణకు ఖర్చవుతుంది. బ్యాంకులు, చెల్లింపు సంస్థలు ఈ భారాన్ని నిరంతరం మోయలేవన్న వాదనలోనూ కొంత ఆర్థిక తర్కం ఉంది. కొత్త ఎండీఆర్ వసూళ్లలో కొంత భాగాన్ని చిన్న వ్యాపారుల సహాయక నిధికి మళ్లిస్తామని కూడా ప్రభుత్వం చెబుతోంది. అయితే వ్యవస్థ నిర్వహణకు ఎంత ఖర్చవుతోంది? ఇప్పటివరకు ప్రభుత్వం ఎంత ప్రోత్సాహకం ఇచ్చింది? కొత్త రుసుముతో ఎంత ఆదాయం వస్తుంది? ఆ ఆదాయంలో ఎవరికి ఎంత వాటా దక్కుతుంది? ఈ వివరాలు ప్రజలకు తెలియాలి. లెక్కలు వెల్లడించకుండా ‘వ్యవస్థ సుస్థిరత’ అనే ఒక్క మాటతో రుసుమును సమర్థించడం సరిపోదు.
జాతీయ వ్యవస్థకు బడ్జెట్ ఎందుకు కాదు?
యూపీఐ ఒక సాధారణ ప్రైవేటు సేవ మాత్రమే కాదు. దేశ ఆర్థిక వ్యవస్థలో నగదు వినియోగాన్ని తగ్గించడానికి, చిన్న వ్యాపారులను అధికారిక ఆర్థిక పరిధిలోకి తీసుకురావడానికి, పన్నుల పారదర్శకత పెంచడానికి ఉపయోగపడుతున్న కీలక వ్యవస్థ. ప్రభుత్వానికీ దీని వల్ల ప్రయోజనం ఉంది. అలాంటి వ్యవస్థ నిర్వహణ ఖర్చును కేంద్రం బడ్జెట్ నుంచి ఎందుకు భరించకూడదు? ఇక్కడ ప్రశ్న ఏంటంటే ప్రతీ ఏటా ప్రభుత్వం ప్రజా రవాణా, ప్రజా భద్రత, ప్రజా ఆరోగ్యం, ప్రజా విద్యా వ్యవస్థ, సాగు,తాగు నీటి వ్యవస్థలకు కేంద్ర బడ్జెట్ లో కేటాయింపులు జరిపినప్పుడు, పేద ప్రజల డిజిటల్ చెల్లింపుల వ్యవస్థకు ఎందుకు బడ్జెట్ లో నిధులు కేటాయించకూడదు అన్నదే అసలు సిసలు ప్రశ్న. బ్యాంకులు, యూపీఐ సంస్థలకు అవసరమైన ప్రోత్సాహకాలను పారదర్శకంగా కేటాయించకుండా, లావాదేవీలపై రుసుము రూపంలో వసూలు చేయడం ఎందుకు? ప్రజా ప్రయోజనానికి ఉపయోగపడుతున్న డిజిటల్ మౌలిక వసతులను రహదారులు, విద్యుత్ వ్యవస్థల మాదిరిగా ప్రాథమిక సేవగా చూడలేమా? పేదలు, చిరు వ్యాపారుల కోసం ప్రత్యేకంగా ఉచితమైన ప్రభుత్వ డిజిటల్ చెల్లింపు వేదికను మరింత బలోపేతం చేయాల్సిన బాధ్యత కూడా కేంద్రానిదే. ప్రజలను పూర్తిగా ప్రైవేటు యాప్లపై ఆధారపడేలా చేసి, తర్వాత వాటి ఆర్థిక స్థిరత్వం పేరుతో రుసుములకు అనుమతించడం నైతికంగా సమర్థించుకోవడం అంత సులభం కాదు.
భారత వ్యవస్థ.. అమెరికన్ యాప్లకు ఆదాయమా?
భారత యూపీఐ మార్కెట్లో గూగుల్ పే, వాల్మార్ట్ ఆధీనంలోని ఫోన్పే వంటి విదేశీ మాతృసంస్థల యాప్లు కీలక స్థానంలో ఉన్నాయి. కొత్త ఎండీఆర్ ద్వారా వచ్చే ఆదాయంలో బ్యాంకులు, చెల్లింపు సేవల సంస్థలు, యాప్లకు ఏ మేరకు వాటా దక్కుతుందన్నది స్పష్టంగా వెల్లడించాలి. భారత్లోని ‘జీరో ఎండీఆర్’ విధానంపై అమెరికా వాణిజ్య వర్గాలు గతంలో అభ్యంతరాలు వ్యక్తం చేశాయి. ఇది కార్డు సంస్థలకు సమాన పోటీ అవకాశాలు కల్పించడం లేదన్న వాదనలు కూడా వచ్చాయి. ఈ నేపథ్యంతో తాజా మార్పు వెనుక విదేశీ సంస్థల ఒత్తిడి ఉందని ప్రతిపక్షాలు, కొందరు ఆర్థిక విశ్లేషకులు అనుమానం వ్యక్తం చేస్తున్నారు.
అయితే విదేశీ ఒత్తిడివల్లే కేంద్రం నిర్ణయం తీసుకుందని నిర్ధారించే ప్రత్యక్ష ఆధారాలు ఇప్పటివరకు బహిర్గతం కాలేదు. వీసా, మాస్టర్కార్డ్ వంటి సంస్థలకు యూపీఐ ఎండీఆర్ నేరుగా చేరుతుందని చెప్పడానికీ ఆధారం అవసరం. కానీ విదేశీ కంపెనీల యాప్లు ఆధిపత్యం చెలాయిస్తున్న మార్కెట్లో కొత్త ఆదాయ మార్గం తెరుచుకున్నప్పుడు అనుమానాలు రావడం సహజమే. వాటిని కొట్టిపారేయడం కాకుండా.. నిర్ణయ ప్రక్రియను, ఆదాయ పంపిణీ విధానాన్ని కేంద్రం బయటపెట్టాలి.
ఉచితం పేరుతో అలవాటు.. తర్వాత రుసుమా?
ప్రైవేటు కంపెనీలు తొలుత సేవలను ఉచితంగా లేదా తక్కువ ధరకు అందించి వినియోగదారులను ఆకర్షించడం కొత్త విషయం కాదు. సేవ రోజువారీ జీవితంలో భాగమైన తర్వాత రుసుములు ప్రవేశపెట్టడం వాటి వ్యాపార వ్యూహంలో కనిపిస్తుంటుంది. కానీ ప్రభుత్వం కూడా అదే మార్గాన్ని అనుసరిస్తోందా అన్న సందేహం ఇప్పుడు తలెత్తుతోంది. డిజిటల్ చెల్లింపులకు ప్రజలను మళ్లించే సమయంలో భవిష్యత్తులో రుసుములు రావచ్చని కేంద్రం చెప్పలేదు. యూపీఐని రోజువారీ అవసరంగా మార్చిన తర్వాత ‘వ్యవస్థను నడపాలంటే రుసుము తప్పదు’ అని చెప్పడం నైతికంగా సమర్థనీయమా? మొదటి నుంచే ఖర్చులు, భవిష్యత్తు విధానం, రుసుముల అవకాశాల గురించి స్పష్టత ఇచ్చి ఉంటే ప్రజలు పరిస్థితిని అర్థం చేసుకునేవారు.
కేంద్రం చెప్పాల్సిన లెక్క ఇదే!
యూపీఐ వ్యవస్థ నిర్వహణకు నిజంగా ఎంత ఖర్చవుతోంది? కొత్త రుసుముతో ఏటా ఎంత ఆదాయం వస్తుంది? ఆ మొత్తంలో బ్యాంకులు, చెల్లింపు యాప్లు, ఇతర సంస్థలకు ఎంత వాటా వెళుతుంది?—ఈ లెక్కలను కేంద్రం బయటపెట్టాలి. ప్రజాప్రయోజనం పేరుతో విస్తరించిన వ్యవస్థలో విధానాన్ని మార్చేటప్పుడు ప్రజల అభిప్రాయం తీసుకున్నారా? రుసుముల గరిష్ఠ పరిమితి, వాటి వసూళ్లపై చట్టపరమైన నియంత్రణ ఏమిటి? వ్యాపారులు ఆ భారాన్ని ధరల రూపంలో వినియోగదారులపై మోపకుండా పర్యవేక్షించే ఏర్పాట్లు ఉన్నాయా?
డిజిటల్ చెల్లింపులు దేశ ఆర్థిక వ్యవస్థకు మేలు చేస్తున్నప్పుడు వాటి నిర్వహణ ఖర్చును బడ్జెట్లో భరించకుండా ప్రతి లావాదేవీ నుంచి వసూలు చేయాల్సిన అవసరం ఏమిటి? ప్రభుత్వ ప్రోత్సాహంతో విస్తరించిన జాతీయ చెల్లింపు వ్యవస్థ చివరకు ప్రైవేటు సంస్థలకు శాశ్వత ఆదాయ వనరుగా మారదని కేంద్రం ఏ హామీ ఇస్తుంది? ఈ ప్రశ్నలకు స్పష్టమైన సమాధానాలు ఇవ్వకుండా—“వినియోగదారుడిపై నేరుగా భారం లేదు” అని చెప్పడం సమస్యకు సమాధానం కాదు.
ట్యాగ్స్:
సంబంధిత వార్తలు
తాజావార్తలు
- ●Aadhaar Biometric | అక్టోబర్ 1 నుంచి గ్యాస్ సబ్సిడీకి ఆధార్ బయోమెట్రిక్ తప్పనిసరి..!
- ●CM Revanth Reddy | విద్యార్థుల యూనిఫాంలలో కొత్త డిజైన్లు.. సీఎం రేవంత్రెడ్డి ఆదేశం
- ●Brahmotsavam | వైభవంగా గరుడ సేవ.. గోవింద నామస్మరణతో మార్మోగిన తిరుమల గిరులు
- ●BCCI | టీమిండియా చీఫ్ సెలెక్టర్గా కొత్త ముఖం?.. తెరపైకి ఆ మాజీ క్రికెటర్ పేరు..!
- ●Special Trains | పండుగలకు ఊరెళ్తున్నారా..? చర్లపల్లి–నాగర్కోయిల్ మధ్య ఐదు ప్రత్యేక రైళ్లు..!
- ●Mrunal Thakur | పూల గౌనులో క్యూట్ ఫొటోలతో కట్టిపడేసిన సీతారామం హీరోయిన్
Aadhaar Biometric | అక్టోబర్ 1 నుంచి గ్యాస్ సబ్సిడీకి ఆధార్ బయోమెట్రిక్ తప్పనిసరి..!

CM Revanth Reddy | విద్యార్థుల యూనిఫాంలలో కొత్త డిజైన్లు.. సీఎం రేవంత్రెడ్డి ఆదేశం
Brahmotsavam | వైభవంగా గరుడ సేవ.. గోవింద నామస్మరణతో మార్మోగిన తిరుమల గిరులు
BCCI | టీమిండియా చీఫ్ సెలెక్టర్గా కొత్త ముఖం?.. తెరపైకి ఆ మాజీ క్రికెటర్ పేరు..!