Debt Management | అప్పులు పెరుగుతున్నాయా? ఇలా అదుపులో పెట్టండి..
Debt Management | ఒకేసారి పలు రుణాలు ఉండడం మొదట్లో పెద్ద భారంగా అనిపించదు. కానీ నెలవారీ ఈఎంఐలు, క్రెడిట్ కార్డు బకాయిలు, అధిక వడ్డీ రేట్లు క్రమంగా ఆర్థిక ఒత్తిడిని పెంచుతాయి. కొన్ని తెలివైన నిర్ణయాలు తీసుకోవడం ద్వారా అప్పులను నియంత్రించడంతోపాటు క్రెడిట్ స్కోర్ను కాపాడుకోవచ్చు. తద్వారా భవిష్యత్తులో ఆర్థిక భద్రతను కూడా పెంచుకోవచ్చు.
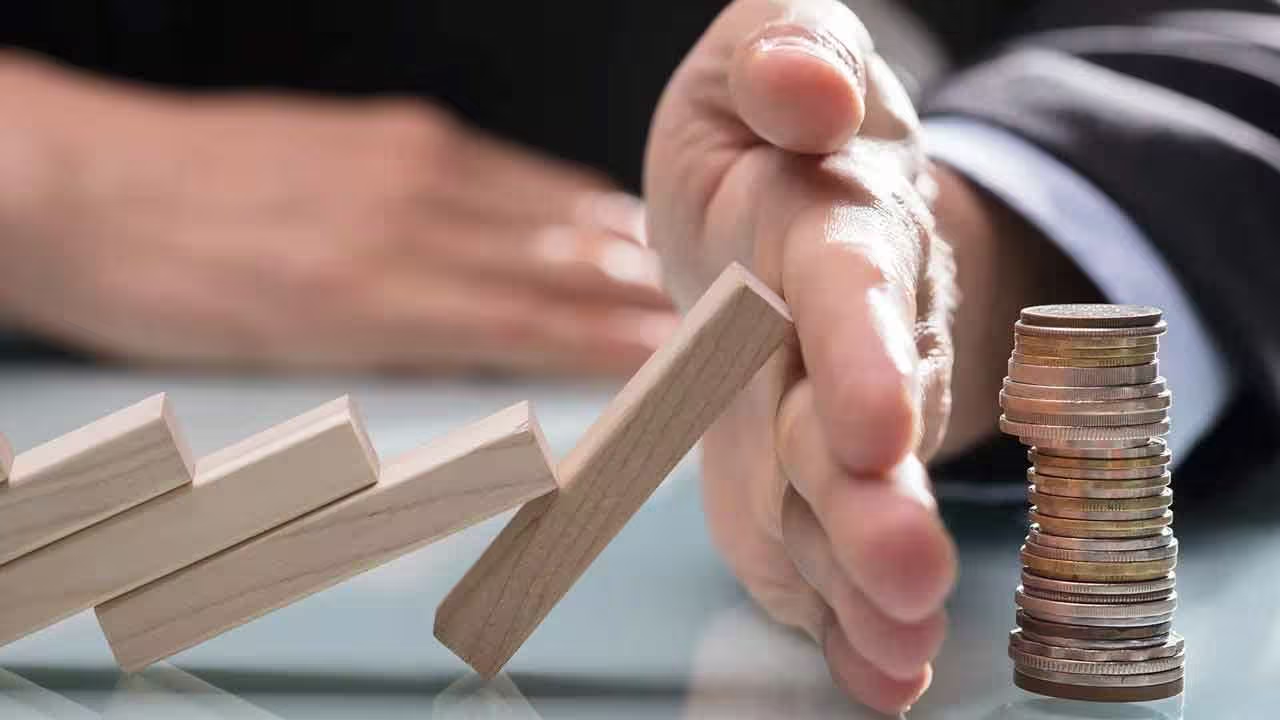
Debt Management | ఒకేసారి పలు రుణాలు ఉండడం మొదట్లో పెద్ద భారంగా అనిపించదు. కానీ నెలవారీ ఈఎంఐలు, క్రెడిట్ కార్డు బకాయిలు, అధిక వడ్డీ రేట్లు క్రమంగా ఆర్థిక ఒత్తిడిని పెంచుతాయి. కొన్ని తెలివైన నిర్ణయాలు తీసుకోవడం ద్వారా అప్పులను నియంత్రించడంతోపాటు క్రెడిట్ స్కోర్ను కాపాడుకోవచ్చు. తద్వారా భవిష్యత్తులో ఆర్థిక భద్రతను కూడా పెంచుకోవచ్చు. ముందుగా రుణాలన్నింటి ఈఎంఐలను, క్రెడిట్ కార్డుల కనీస చెల్లింపులను కలిపి లెక్కించుకోవాలి. సాధారణంగా నెలవారీ ఆదాయంలో మొత్తం రుణ చెల్లింపులు 40 నుంచి 50 శాతానికి మించకుండా ఉండడం మంచిది. ఒకవేళ ఈ పరిమితిని దాటితే, పరిస్థితి మరింత క్లిష్టంగా మారకముందే దిద్దుబాటు చర్యలు చేపట్టాలి.
అన్నింటినీ ఏకీకృతం చేస్తే..
అత్యధిక వడ్డీ రేట్లు ఉన్న రుణాలకు ముందుగా ప్రాధాన్యం ఇవ్వాలి. సాధారణంగా క్రెడిట్ కార్డు బకాయిలు, వ్యక్తిగత రుణాలు.. గృహ రుణాలు లేదా విద్యా రుణాల కంటే ఎక్కువ వడ్డీతో కూడుకుని ఉంటాయి. అదనంగా చేతిలో డబ్బు ఉన్నప్పుడు ముందుగా అధిక వడ్డీ ఉన్న రుణాన్ని చెల్లిస్తే, వడ్డీ భారం త్వరగా తగ్గి ఆర్థిక ఉపశమనం లభిస్తుంది. క్రెడిట్ కార్డుల కనీస బకాయిని మాత్రమే చెల్లించడం వల్ల చెల్లింపు గడువు తప్పకపోయినా, మిగిలిన మొత్తంపై వడ్డీ పేరుకుపోతూనే ఉంటుంది. అందువల్ల వీలైనంత వరకు కనీస మొత్తానికి మించి చెల్లించాలి. ఒకేసారి పలు అధిక వడ్డీ రుణాలు ఉంటే, తక్కువ వడ్డీ రేటుతో లభించే ఒకే రుణంగా వాటిని ఏకీకృతం చేసుకోవడం ద్వారా చెల్లింపుల నిర్వహణను సులభతరం చేసుకోవచ్చు.
ఆటో-డెబిట్ కీలకం..
ఒక్క ఈఎంఐ చెల్లింపును మిస్ అయినా క్రెడిట్ ప్రొఫైల్పై ప్రభావం పడే అవకాశం ఉంటుంది. అందువల్ల రుణ చెల్లింపులకు ఆటో-డెబిట్ సదుపాయాన్ని ఏర్పాటు చేసుకోవడం, ఖాతాలో తగినంత నగదు అందుబాటులో ఉండేలా చూసుకోవడం మంచిది. రుణాలను నిర్ణీత సమయానికి క్రమం తప్పకుండా చెల్లించడం ఆరోగ్యకరమైన క్రెడిట్ చరిత్రను కొనసాగించడానికి అత్యంత కీలకం.
అత్యవసర నిధి ఉండాలి..
అత్యవసర పరిస్థితుల్లో కొత్త అప్పులు చేయకుండా ఉండేందుకు అత్యవసర నిధి ఎంతో ఉపయోగపడుతుంది. కనీసం మూడు నెలల ఖర్చులకు సరిపడే మొత్తాన్ని అత్యవసర నిధిగా పొదుపు చేసుకోవడం లక్ష్యంగా పెట్టుకోవాలి. అకస్మాత్తుగా వైద్య అత్యవసర పరిస్థితి ఎదురైనా, ఉద్యోగానికి అంతరాయం కలిగినా, చేతిలో నిధులు లేకపోతే మళ్లీ అప్పు చేయాల్సిన పరిస్థితి వస్తుంది. అందుకే అప్పుల నిర్వహణతోపాటు అత్యవసర పొదుపును కూడా సమాంతరంగా కొనసాగించడం ఆర్థిక భద్రతకు కీలకంగా ఉంటుంది.
సంబంధిత వార్తలు


తాజావార్తలు
- ●NRI BRS Australia | కాంగ్రెస్ వెయ్యి రోజుల పాలనపై ఆస్ట్రేలియాలో నిరసన
- ●US Dollar | అమెరికా డాలర్ తన ప్రాభవాన్ని కోల్పోతుందా..? సింగపూర్ డాలర్ వైపు ఇన్వెస్టర్ల చూపులు..
- ●MLC L Ramana | అసెంబ్లీ సమావేశాలు కనీసం నెల రోజుల పాటు నిర్వహించండి
- ●Bhatti Vikramarka | ఉద్యోగులందరికీ రూ.కోటి బీమా పథకం అమలు చేస్తున్నం
- ●Nitin Gadkari | సిగ్గుగా ఉంది.. ప్రారంభోత్సవానికి నేను రాను : రహదారి నిర్మాణం ఆలస్యంపై గడ్కరీ అసహనం
- ●S.Madhusudhana Chary | పింక్ కలర్ చొక్కా వేసుకున్నా సభలో అడ్డుకున్నరు
NRI BRS Australia | కాంగ్రెస్ వెయ్యి రోజుల పాలనపై ఆస్ట్రేలియాలో నిరసన
US Dollar | అమెరికా డాలర్ తన ప్రాభవాన్ని కోల్పోతుందా..? సింగపూర్ డాలర్ వైపు ఇన్వెస్టర్ల చూపులు..
MLC L Ramana | అసెంబ్లీ సమావేశాలు కనీసం నెల రోజుల పాటు నిర్వహించండి
Bhatti Vikramarka | ఉద్యోగులందరికీ రూ.కోటి బీమా పథకం అమలు చేస్తున్నం