Personal Loan | ఆదాయ ధ్రువీకరణ పత్రాలు లేకుండానే పర్సనల్ లోన్.. అర్హత ఎలా నిర్ణయిస్తారంటే..?
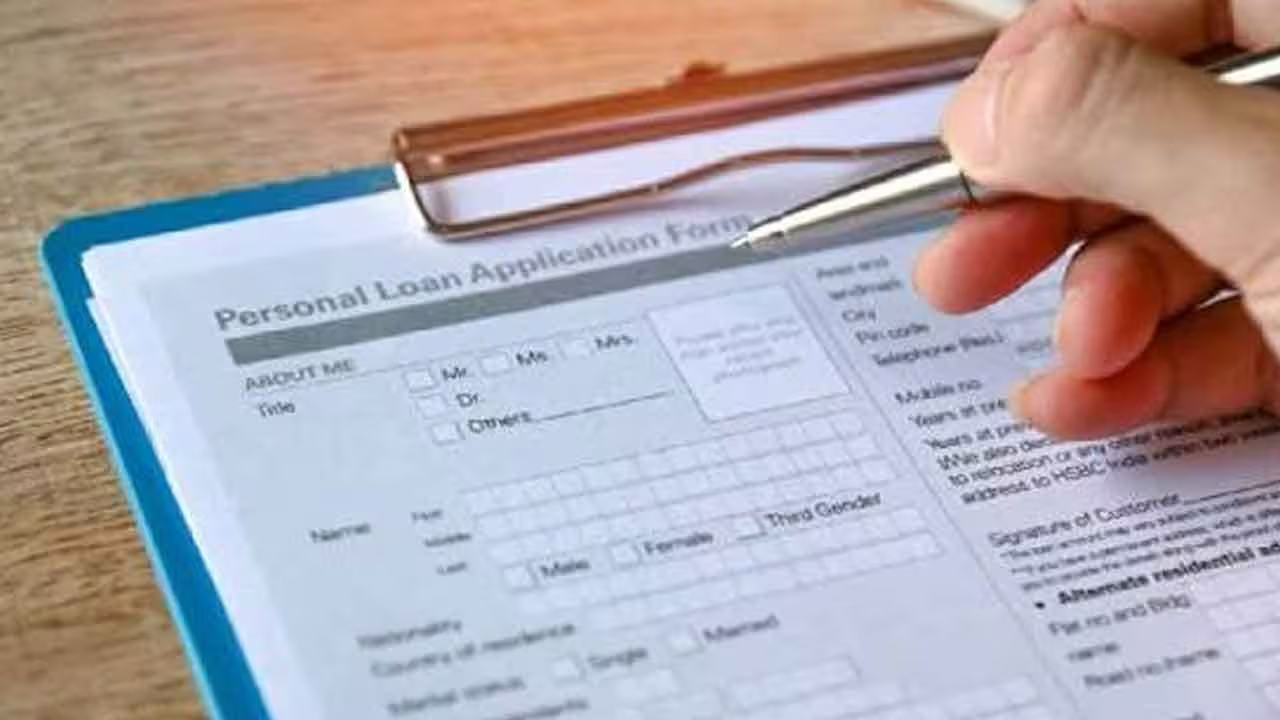
Personal Loan | ఆదాయ ధ్రువీకరణ పత్రాలు, జీతం స్లిప్పులు, ఆదాయపు పన్ను రిటర్నులు లేదా బ్యాంక్ స్టేట్మెంట్లు అప్లోడ్ చేయకుండానే కొన్ని డిజిటల్ పర్సనల్ లోన్లకు దరఖాస్తు చేసుకునే అవకాశం ఉంటుంది. అయితే, ఆదాయ పత్రాలు సమర్పించాల్సిన అవసరం లేదంటే రుణదాతలు ఆదాయాన్ని అంచనా వేయకుండా లేదా తిరిగి చెల్లించే సామర్థ్యాన్ని పరిశీలించకుండా రుణాలను మంజూరు చేస్తారని అర్థం కాదు.
Personal Loan | ఆదాయ ధ్రువీకరణ పత్రాలు, జీతం స్లిప్పులు, ఆదాయపు పన్ను రిటర్నులు లేదా బ్యాంక్ స్టేట్మెంట్లు అప్లోడ్ చేయకుండానే కొన్ని డిజిటల్ పర్సనల్ లోన్లకు దరఖాస్తు చేసుకునే అవకాశం ఉంటుంది. అయితే, ఆదాయ పత్రాలు సమర్పించాల్సిన అవసరం లేదంటే రుణదాతలు ఆదాయాన్ని అంచనా వేయకుండా లేదా తిరిగి చెల్లించే సామర్థ్యాన్ని పరిశీలించకుండా రుణాలను మంజూరు చేస్తారని అర్థం కాదు. రుణదాతను, దరఖాస్తు ప్రక్రియను బట్టి రుణ అర్హతను క్రెడిట్ చరిత్ర, ధ్రువీకరించిన ఆర్థిక సమాచారం, ఇతర అనుమతించిన తనిఖీల ఆధారంగా అంచనా వేస్తారు. దరఖాస్తుదారులు తప్పనిసరిగా గుర్తింపు ధ్రువీకరణ ప్రక్రియను పూర్తి చేయడంతోపాటు రుణదాత నిర్దేశించిన అర్హత ప్రమాణాలను అందుకోవాలి. ఆదాయ రుజువు అవసరం లేదనే మాటకు అసలు అర్థం ఏమిటి? దానికి బదులుగా ఏ పత్రాలను ఉపయోగించవచ్చు? రుణ అర్హతను ఎలా నిర్ణయిస్తారు? అనే విషయాలను నిపుణులు వివరించారు.
ఆదాయ రుజువు లేకుండా బ్యాంకులు పర్సనల్ లోన్లు ఇస్తాయా?
కచ్చితంగా ఆదాయాన్ని పరిశీలించకుండా రుణాలు ఇస్తాయని చెప్పలేం. వాస్తవానికి, ఇది రుణగ్రహీతల ప్రయోజనాలను దృష్టిలో ఉంచుకుని తీసుకునే జాగ్రత్త. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్బీఐ) నిబంధనల ప్రకారం, బ్యాంకులు, నాన్ బ్యాంకింగ్ ఫైనాన్షియల్ కంపెనీలు (ఎన్బీఎఫ్సీలు) వంటి నియంత్రిత రుణదాతలు రుణం మంజూరు చేయడానికి ముందు రుణగ్రహీత ఆర్థిక పరిస్థితిని అంచనా వేయాలి. రుణగ్రహీత వయస్సు, వృత్తి, ఆదాయం వంటి కీలక వివరాలను పరిశీలించి, ఆ సమాచారాన్ని ఆడిట్ అవసరాల కోసం నమోదు చేయాలి. బ్యాంకు శాఖలో దరఖాస్తు చేసుకున్నా, మొబైల్ యాప్ ద్వారా నిమిషాల్లో రుణం పొందే ప్రక్రియలో ఉన్నా ఇవే నిబంధనలు వర్తిస్తాయి.
అయితే, ప్రస్తుతం కొన్ని డిజిటల్ రుణాల ప్రక్రియలు పత్రాలు సమర్పించాల్సిన అవసరం లేనట్లుగా కనిపిస్తున్నాయి. దీనికి కారణం ఆటోమేటెడ్, వినియోగదారుడి అనుమతితో జరిగే ధ్రువీకరణ ప్రక్రియలు అందుబాటులోకి రావడమే. ఆధార్, పాన్ ఆధారంగా గుర్తింపు, చిరునామా ధ్రువీకరణ, వీడియో కేవైసీ ద్వారా బ్యాంకు శాఖకు ప్రత్యక్షంగా వెళ్లాల్సిన అవసరాన్ని తగ్గించడం, బ్యాంక్ స్టేట్మెంట్ లేదా జీతం జమయ్యే వివరాల పరిశీలన, సిబిల్ స్కోరు ద్వారా ఇప్పటికే ఉన్న అప్పులు, గత చెల్లింపుల తీరును అంచనా వేయడం వంటి పద్ధతులను రుణదాతలు ఉపయోగిస్తున్నారు. ఉదాహరణకు, ఐడీఎఫ్సీ ఫస్ట్ బ్యాంక్కు చెందిన ఫస్ట్మనీ పర్సనల్ లోన్ ద్వారా అర్హులైన దరఖాస్తుదారులు ఆధార్ నంబర్, పాన్ ఆధారంగా దరఖాస్తు చేసుకోవచ్చు. ఈ ప్రక్రియ పూర్తిగా డిజిటల్ విధానంలో జరుగుతుంది. ఆదాయానికి సంబంధించిన పత్రాలను మాన్యువల్గా అప్లోడ్ చేయాల్సిన అవసరం ఉండదు. అయితే, వీడియో కేవైసీ సమయంలో అసలు పాన్ కార్డును చూపించాల్సి ఉంటుంది. అర్హులైన వారికి రూ.50వేల నుంచి రూ.15 లక్షల వరకు రుణం లభించే అవకాశం ఉంది. రుణ మొత్తాన్ని 10 నిమిషాల్లోనే విడుదల చేసే సదుపాయం కూడా ఉందని బ్యాంకు పేర్కొంటోంది.
ఆదాయ పత్రాలకు బదులుగా ఏవి ఉపయోగపడతాయి?
సాధారణ జీతం స్లిప్పు లేదా ఇతర సంప్రదాయ ఆదాయ ధ్రువీకరణ పత్రాలు లేని సందర్భాల్లో, రుణాన్ని తిరిగి చెల్లించే సామర్థ్యాన్ని అంచనా వేయడానికి రుణదాతలు ప్రత్యామ్నాయ పత్రాలను పరిశీలిస్తారు. ఇందులో సిబిల్ లేదా ఇతర క్రెడిట్ స్కోర్లు కీలక పాత్ర పోషిస్తాయి. గతంలో తీసుకున్న రుణాలను ఎలా తిరిగి చెల్లించారో క్రెడిట్ స్కోరు తెలియజేస్తుంది. మంచి స్కోరు ఉంటే రుణం పొందే అవకాశాలు మెరుగుపడతాయి. బ్యాంక్ ఖాతాలో జరిగే లావాదేవీల చరిత్రను కూడా పరిశీలిస్తారు. అకౌంట్ అగ్రిగేటర్ లేదా ఇతర అనుమతి ఆధారిత డిజిటల్ వ్యవస్థల ద్వారా బ్యాంకు లావాదేవీల వివరాలను సేకరించి, ఖాతాలోకి ఎంత డబ్బు వస్తోంది? ఎంత ఖర్చవుతోంది? అనే అంశాలను అంచనా వేస్తారు. ఆదాయ రుజువు అడగకపోయినా గుర్తింపు ధ్రువీకరణ కోసం పాన్, ఆధార్ వివరాలను సమర్పించాలని కొన్ని సంస్థలు కోరుతాయి. స్వయం ఉపాధి పొందుతున్నవారి విషయంలో వ్యాపారానికి సంబంధించిన పత్రాలు, జీఎస్టీ రిజిస్ట్రేషన్ వంటి వివరాలను అడిగే అవకాశం ఉంటుంది.
డిజిటల్ రుణాల ప్రక్రియలో రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా నియంత్రణలోని అకౌంట్ అగ్రిగేటర్ వ్యవస్థ కూడా కీలకంగా మారింది. ఈ విధానంలో రుణగ్రహీత తన బ్యాంక్ ఖాతాను అనుసంధానించి, అవసరమైన ఆర్థిక సమాచారాన్ని రుణదాత పరిశీలించేందుకు అనుమతి ఇవ్వవచ్చు. గతంలో పర్సనల్ లోన్ కోసం బ్యాంక్ స్టేట్మెంట్లు లేదా ఇతర ఆర్థిక వివరాలను నేరుగా సమర్పించాల్సి వచ్చేది. అకౌంట్ అగ్రిగేటర్ వ్యవస్థలో మాత్రం వినియోగదారుడు ఒకసారి అనుమతి ఇస్తే, అందులో భాగస్వాములైన ఆర్థిక సంస్థల నుంచి సంబంధిత సమాచారం సురక్షితంగా సేకరించి, రుణదాతకు అందిస్తారు. ఈ ప్రక్రియలో ఆర్థిక సమాచారాన్ని అందించే సంస్థలను ఎఫ్ఐపీలు (ఫైనాన్షియల్ ఇన్ఫర్మేషన్ ప్రొవైడర్స్) అని, సమాచారాన్ని స్వీకరించే సంస్థలను ఎఫ్ఐయూలు (ఫైనాన్షియల్ ఇన్ఫర్మేషన్ యూజర్స్) అని పిలుస్తారు.
రుణ అర్హతను రుణదాతలు ఎలా నిర్ణయిస్తారు?
రుణదాతలు ప్రధానంగా ఒక విషయాన్ని పరిశీలిస్తారు. రుణగ్రహీత తీసుకున్న అప్పును సౌకర్యవంతంగా తిరిగి చెల్లించగలరా? అనే అంశమే దీనిలో కీలకం. ఇందుకోసం క్రెడిట్ చరిత్ర, ఇప్పటికే ఉన్న ఈఎంఐలు, బ్యాంక్ ఖాతాలో నగదు లావాదేవీలు, ఆదాయ స్థిరత్వం, డిజిటల్ ధ్రువీకరణ వంటి అంశాలను పరిశీలిస్తారు. సిబిల్ లేదా ఇతర క్రెడిట్ స్కోరు ద్వారా గతంలో తీసుకున్న రుణాలు, క్రెడిట్ కార్డు బకాయిల చెల్లింపు తీరు తెలుస్తుంది. సాధారణంగా 700 నుంచి 750 లేదా అంతకంటే ఎక్కువ స్కోరు ఉంటే రుణం ఆమోదం పొందే అవకాశాలు మెరుగుపడతాయి. అయితే, ఆదాయ స్థిరత్వం, ఇప్పటికే ఉన్న అప్పులు, రుణదాత విధానాలు, ఇతర అంశాలు కూడా నిర్ణయాన్ని ప్రభావితం చేస్తాయి. అలాగే, రుణదాతలు ఫిక్స్డ్ ఆబ్లిగేషన్ టు ఇన్కమ్ రేషియో (ఎఫ్ఓఐఆర్) లేదా డెట్ టు ఇన్కమ్ రేషియోను లెక్కిస్తారు. అంటే నెలవారీ ఆదాయంలో ఇప్పటికే ఈఎంఐలు, ఇంటి అద్దె, క్రెడిట్ కార్డు బిల్లులు, ఇతర చెల్లింపుల కోసం ఎంత మొత్తం ఖర్చవుతోందో అంచనా వేస్తారు.
స్వయం ఉపాధి పొందేవారి విషయంలో బ్యాంక్ ఖాతాలోకి డబ్బు ఎంత క్రమబద్ధంగా వస్తోంది? ఎంత ఖర్చవుతోంది? అనే అంశాలను పరిశీలిస్తారు. క్రమం తప్పకుండా జీతం లేదా వ్యాపార ఆదాయం రావడం కూడా సానుకూల అంశంగా పరిగణిస్తారు. ఆధార్, పాన్ వివరాలు, అందుబాటులో ఉన్నప్పుడు అకౌంట్ అగ్రిగేటర్ ద్వారా లభించే ఆర్థిక సమాచారం రుణగ్రహీత వివరాలను వేగంగా ధ్రువీకరించడానికి ఉపయోగపడతాయి. దీనిని ఒక ఉదాహరణతో పరిశీలిస్తే, నెలకు రూ.6వేల ఆదాయం పొందుతున్న ఇద్దరు వ్యక్తుల్లో మొదటి వ్యక్తికి ఎలాంటి ఈఎంఐలు లేవనుకుందాం. రెండో వ్యక్తి మాత్రం ఇప్పటికే నెలకు రూ.35వేల ఈఎంఐలు చెల్లిస్తున్నారు. మొదటి వ్యక్తి ఆదాయంలో ఈఎంఐల వాటా సున్నా శాతం కాగా, రెండో వ్యక్తి ఆదాయంలో అది 58.3 శాతంగా ఉంటుంది. ఇద్దరికీ గతంలో చెల్లింపులు సక్రమంగా చేసిన చరిత్ర ఉన్నప్పటికీ, ఇప్పటికే ఉన్న అప్పుల భారం కారణంగా రెండో వ్యక్తికి తక్కువ రుణ మొత్తాన్ని ఆఫర్ చేసే అవకాశం ఉంటుంది. మొదటి వ్యక్తికి ఎక్కువ రుణ మొత్తం, మెరుగైన వడ్డీ రేటు లభించే అవకాశాలు ఉంటాయి. అయితే, ఇతర అంశాలను కూడా విడిగా అంచనా వేస్తారు. ఈ ఉదాహరణ కేవలం అవగాహన కోసం మాత్రమే. వాస్తవ రుణ అర్హత, రుణ మొత్తం, వడ్డీ రేటు రుణదాత చేసే క్రెడిట్ అంచనాపైనే ఆధారపడి ఉంటాయి.
పత్రాలు అవసరం లేదు అనే రుణ ప్రకటనల విషయంలో జాగ్రత్త..
ప్రతి నో డాక్యుమెంట్ రుణ ఆఫర్ నిజమైనదని భావించకూడదు. నియంత్రిత రుణదాతలు భౌతిక పత్రాలను అడగకుండా డిజిటల్ ధ్రువీకరణను ఉపయోగిస్తారు. అయితే, కొన్ని నియంత్రణ లేని రుణ యాప్లు వినియోగదారులను ఆకర్షించడానికి పత్రాలు అవసరం లేదు అంటూ ప్రకటనలు చేస్తుంటాయి. ఇలాంటి సందర్భాల్లో కొన్ని ప్రమాదాలను గుర్తుంచుకోవాలి. రుణ వసూలు సమయంలో వేధింపులకు పాల్పడే యాప్ల పట్ల అప్రమత్తంగా ఉండాలి. కొన్ని యాప్లు దూకుడుగా వ్యవహరించడంతోపాటు వినియోగదారుల ఫోన్లోని కాంటాక్ట్లలో ఉన్న వ్యక్తులను కూడా సంప్రదించే అవకాశం ఉంటుంది. రుణం విడుదలకు ముందే చెల్లించాల్సిన రుసుము పేరుతో డబ్బులు అడిగితే జాగ్రత్తగా వ్యవహరించాలి. దాచిన ఛార్జీలు ఉండే అవకాశాన్ని పరిశీలించాలి. అలాగే, అవసరం లేకపోయినా కాంటాక్ట్స్, ఫొటోలు వంటి వ్యక్తిగత సమాచారానికి అనుమతి కోరే యాప్లను దూరంగా ఉంచడం మంచిది.
రుణాన్ని అందిస్తున్న బ్యాంకు లేదా నాన్ బ్యాంకింగ్ ఫైనాన్షియల్ కంపెనీ పేరు యాప్లో స్పష్టంగా ఉండాలి. రుణదాత వివరాలు సరిగా వెల్లడించని యాప్ల విషయంలో అప్రమత్తంగా ఉండాలి.
ఆదాయపు పన్ను రిటర్నులు లేకుండా స్వయం ఉపాధి పొందేవారికి పర్సనల్ లోన్ లభిస్తుందా?
ఆదాయపు పన్ను రిటర్నులు లేని సందర్భాల్లో రుణదాతలు జీఎస్టీ రిటర్నులు, ఉద్యమ్ రిజిస్ట్రేషన్ లేదా బ్యాంక్ ఖాతాలో నగదు లావాదేవీల వివరాలు వంటి ప్రత్యామ్నాయ పత్రాలను అడుగుతారు. ఫస్ట్మనీ ద్వారా దరఖాస్తు చేసుకునే స్వయం ఉపాధి పొందేవారికి జీఎస్టీ రిజిస్ట్రేషన్ లేదా ఉద్యమ్ సర్టిఫికెట్ ఉండడం వల్ల ఎక్కువ రుణ మొత్తాలకు అర్హత పొందే అవకాశం మెరుగుపడుతుంది.
ఆధార్, పాన్ ఉంటేనే పర్సనల్ లోన్ వస్తుందా?
డిజిటల్ పర్సనల్ లోన్ కోసం దరఖాస్తు చేయడానికి సాధారణంగా ఆధార్, పాన్ వివరాలు సరిపోతాయి. అయితే, రుణాన్ని ఆమోదించే ముందు రుణదాతలు ఆదాయం, మొత్తం క్రెడిట్ ప్రొఫైల్, తిరిగి చెల్లించే సామర్థ్యం, ఇతర అంశాలను పరిశీలిస్తారు. ఐడీఎఫ్సీ ఫస్ట్ బ్యాంక్కు చెందిన ఫస్ట్మనీ వంటి ప్లాట్ఫామ్లు ఈ వివరాల ఆధారంగా దరఖాస్తును అంచనా వేస్తాయి. ఈ ప్రక్రియ పూర్తిగా కాగితపు పత్రాలు అవసరం లేని డిజిటల్ విధానంలో జరుగుతుంది.
తాజావార్తలు
- ●Kalvakuntla Kavitha | విద్యుత్ కేంద్రాలు ప్రైవేటుకు ధారదత్తం : కల్వకుంట్ల కవిత
- ●Ponnam Prabhakar | హుస్నాబాద్కు దసరా కానుక.. నూతన కబడ్డీ అకాడమీకి జీవో జారీ: పొన్నం ప్రభాకర్
- ●Supreme Court | వ్యాపారులకు నష్టం జరిగితే చూస్తూ ఊరుకోం.. సీజేపీ నిరసనలపై సుప్రీం కీలక వ్యాఖ్యలు
- ●Ethics committee | వరుసగా మూడోసారి వాయిదా పడ్డ ఎథిక్స్ కమిటీ సమావేశం
- ●MLC Dasoju Sravan | ఏఈఈ పరీక్షలను రీషెడ్యూల్ చేయాలి: దాసోజు శ్రవణ్
- ●Ponnam Prabhakar | ఆటోమేటెడ్ టెస్టింగ్ స్టేషన్ల కోసం రూ.425 కోట్లు: పొన్నం ప్రభాకర్
Kalvakuntla Kavitha | విద్యుత్ కేంద్రాలు ప్రైవేటుకు ధారదత్తం : కల్వకుంట్ల కవిత
Ponnam Prabhakar | హుస్నాబాద్కు దసరా కానుక.. నూతన కబడ్డీ అకాడమీకి జీవో జారీ: పొన్నం ప్రభాకర్
Supreme Court | వ్యాపారులకు నష్టం జరిగితే చూస్తూ ఊరుకోం.. సీజేపీ నిరసనలపై సుప్రీం కీలక వ్యాఖ్యలు
Ethics committee | వరుసగా మూడోసారి వాయిదా పడ్డ ఎథిక్స్ కమిటీ సమావేశం