Home Loans | రెండు హోమ్ లోన్లు ఉంటే డబుల్ ట్యాక్స్ బెనిఫిట్ వస్తుందా?
Home Loans | చాలా మంది గృహ కొనుగోలుదారులు ఇప్పటికే తీసుకున్న హోమ్ లోన్ను చెల్లిస్తూనే మరో ఇంటిని కొనుగోలు చేసేందుకు రెండో హోమ్ లోన్ తీసుకుంటుంటారు. ముఖ్యంగా పెట్టుబడి లేదా అద్దె ఆదాయం కోసం మరో ఆస్తిని కొనుగోలు చేసే సందర్భాల్లో ఇది సాధారణంగా కనిపిస్తుంది. అయితే రెండు హోమ్ లోన్లు తీసుకున్నంత మాత్రాన పన్ను ప్రయోజనాలు కూడా రెట్టింపు అవుతాయని భావించడం సరికాదు.
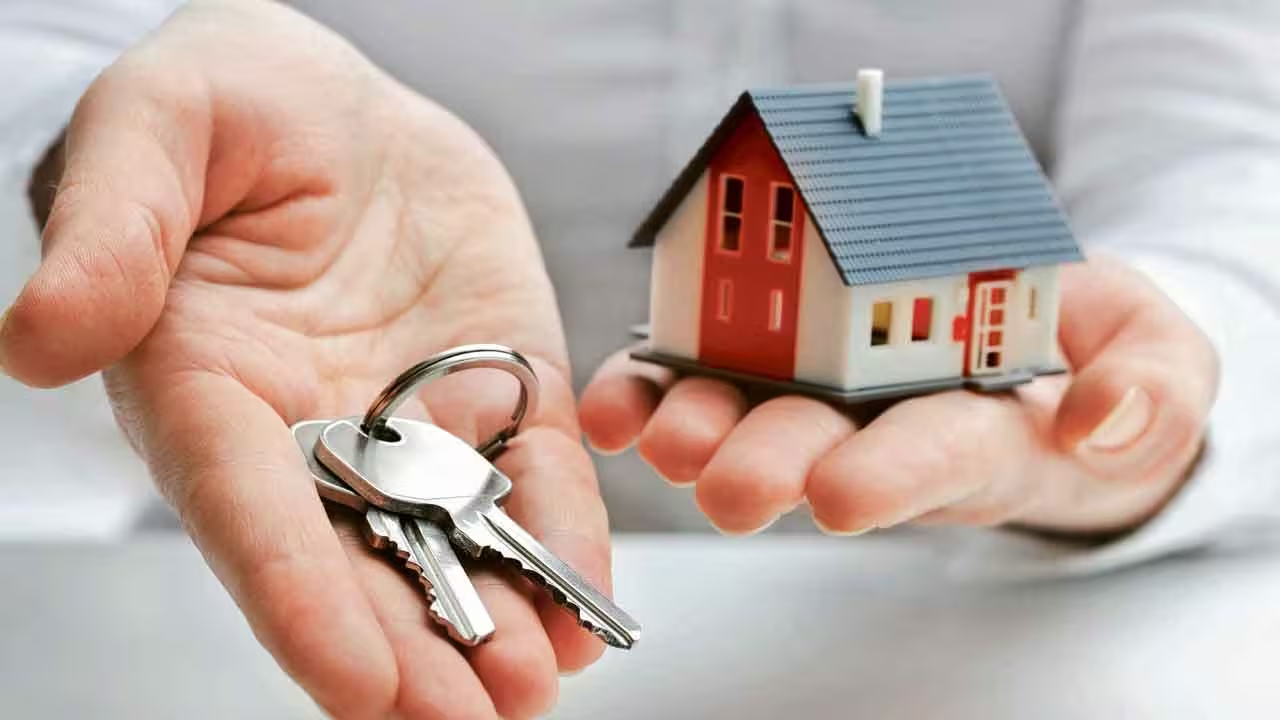
Home Loans | చాలా మంది గృహ కొనుగోలుదారులు ఇప్పటికే తీసుకున్న హోమ్ లోన్ను చెల్లిస్తూనే మరో ఇంటిని కొనుగోలు చేసేందుకు రెండో హోమ్ లోన్ తీసుకుంటుంటారు. ముఖ్యంగా పెట్టుబడి లేదా అద్దె ఆదాయం కోసం మరో ఆస్తిని కొనుగోలు చేసే సందర్భాల్లో ఇది సాధారణంగా కనిపిస్తుంది. అయితే రెండు హోమ్ లోన్లు తీసుకున్నంత మాత్రాన పన్ను ప్రయోజనాలు కూడా రెట్టింపు అవుతాయని భావించడం సరికాదు. ఒక వ్యక్తి ఎన్ని నివాస ఆస్తులు కలిగి ఉండాలనే విషయంలో సాధారణంగా చట్టపరమైన పరిమితి లేదు. అలాగే ఎన్ని హోమ్ లోన్లు తీసుకోవాలనే విషయంలోనూ సాధారణ పరిమితి లేదు. అయితే ఆదాయపు పన్ను చట్టం ప్రకారం ఈ ఆస్తులపై పన్ను విధింపునకు కొన్ని ప్రత్యేక నిబంధనలు, పరిమితులు ఉన్నాయి. పన్ను మినహాయింపులు ఆ ఇల్లు స్వీయ వినియోగంలో ఉందా, అద్దెకు ఇచ్చారా, రుణాలపై ఎంత వడ్డీ చెల్లిస్తున్నారు, పన్ను చెల్లింపుదారు పాత పన్ను విధానాన్ని ఎంచుకున్నారా లేదా కొత్త పన్ను విధానాన్ని ఎంచుకున్నారా అనే అంశాలపై ఆధారపడి ఉంటాయి.
నిబంధనలు ఎలా ఉన్నాయి..
ఒక వ్యక్తి ఒకటి లేదా రెండు హోమ్ లోన్లకే పరిమితం కావాలనే సాధారణ నిబంధన లేదు. ఆదాయం, క్రెడిట్ ప్రొఫైల్, ఇప్పటికే ఉన్న రుణ బాధ్యతలు, రుణాన్ని తిరిగి చెల్లించే సామర్థ్యాన్ని పరిశీలించిన తర్వాత బ్యాంకు లేదా రుణదాత అంగీకరిస్తే ఒక వ్యక్తి పలు హోమ్ లోన్లు తీసుకోవచ్చు. అయితే మరో హోమ్ లోన్ తీసుకున్నంత మాత్రాన ప్రతి ఆస్తికి ప్రత్యేకంగా పూర్తి స్థాయిలో పన్ను మినహాయింపులు లభించవు. ఆస్తి స్వభావం, దాని వినియోగం ఆధారంగా అందుబాటులో ఉన్న పన్ను ప్రయోజనాలు మారుతాయి. పాత పన్ను విధానంలో అర్హత కలిగిన స్వీయ వినియోగ గృహాలపై తీసుకున్న రుణాలకు చెల్లించే వడ్డీని ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 24(బి) కింద మినహాయింపుగా క్లెయిమ్ చేసుకోవచ్చు. స్వీయ వినియోగ గృహానికి సంబంధించిన హోమ్ లోన్ వడ్డీపై ఆర్థిక సంవత్సరానికి గరిష్ఠంగా రూ.2 లక్షల వరకు మినహాయింపు లభిస్తుంది. ఇది మొత్తం పరిమితి. ప్రతి హోమ్ లోన్కు విడివిడిగా రూ.2 లక్షల చొప్పున మినహాయింపు లభించదు.
ఎక్కువ హోమ్ లోన్లు ఉంటే..
పన్ను నిబంధనల ప్రకారం ఒక వ్యక్తి గరిష్ఠంగా రెండు ఇళ్లను స్వీయ వినియోగ గృహాలుగా పరిగణించవచ్చు. అంతకంటే ఎక్కువ ఉన్న ఇతర ఆస్తులను పన్ను లెక్కల కోసం డీమ్డ్ లెట్-అవుట్ ప్రాపర్టీలుగా పరిగణించే అవకాశం ఉంటుంది. అద్దెకు ఇచ్చిన లేదా డీమ్డ్ లెట్-అవుట్ ఆస్తుల విషయంలో హోమ్ లోన్పై చెల్లించిన వడ్డీని సాధారణంగా ఇంటి ఆస్తి ద్వారా వచ్చే ఆదాయాన్ని లెక్కించేటప్పుడు పరిగణనలోకి తీసుకుంటారు. రెండు లేదా అంతకంటే ఎక్కువ హోమ్ లోన్లు ఉంటే వడ్డీ చెల్లింపులు పెరిగి, ఇన్కమ్ ఫ్రమ్ హౌస్ ప్రాపర్టీ విభాగంలో నష్టం ఏర్పడే అవకాశం ఉంటుంది. అయితే ఈ నష్టాన్ని ఇతర ఆదాయ వనరులతో పూర్తిగా సర్దుబాటు చేసుకునే అవకాశం ఉండదు. పాత పన్ను విధానంలో ఒకే ఆర్థిక సంవత్సరంలో ఇంటి ఆస్తి ద్వారా వచ్చిన నష్టాన్ని ఇతర ఆదాయ విభాగాల్లోని ఆదాయంతో సర్దుబాటు చేసుకునే పరిమితి రూ.2 లక్షలుగా ఉంది. ఇంకా మిగిలే అర్హత కలిగిన నష్టాన్ని సాధారణంగా ఎనిమిది అసెస్మెంట్ సంవత్సరాల వరకు ముందుకు తీసుకెళ్లి, తదుపరి సంవత్సరాల్లో ఇంటి ఆస్తి ఆదాయంతో సర్దుబాటు చేసుకోవచ్చు. అయితే దీనికి వర్తించే పన్ను నిబంధనలు పాటించాల్సి ఉంటుంది.
సెక్షన్ 80సి వర్తిస్తుందా..
హోమ్ లోన్లో అసలు మొత్తాన్ని తిరిగి చెల్లించడంపై లభించే పన్ను ప్రయోజనానికీ పరిమితి ఉంది. పాత పన్ను విధానంలో అర్హత కలిగిన హోమ్ లోన్ అసలు చెల్లింపుపై సెక్షన్ 80సి కింద మినహాయింపు పొందవచ్చు. సెక్షన్ 80సి కింద ఒక ఆర్థిక సంవత్సరంలో మొత్తం మినహాయింపు పరిమితి రూ.1.5 లక్షలు. ఇందులో అర్హత కలిగిన హోమ్ లోన్ అసలు చెల్లింపుతోపాటు మరికొన్ని పెట్టుబడులు, చెల్లింపులు కూడా ఉంటాయి. కాబట్టి రెండో హోమ్ లోన్ తీసుకున్నంత మాత్రాన సెక్షన్ 80సి పరిమితి రూ.3 లక్షలకు పెరగదు. కొత్త పన్ను విధానంలో హోమ్ లోన్లకు సంబంధించిన పన్ను మినహాయింపులు తక్కువగా ఉంటాయి. కొత్త పన్ను విధానంలో హోమ్ లోన్ అసలు చెల్లింపుపై సెక్షన్ 80సి కింద మినహాయింపు లభించదు. అలాగే స్వీయ వినియోగ గృహానికి సంబంధించిన హోమ్ లోన్ వడ్డీకి కూడా కొత్త పన్ను విధానంలో మినహాయింపు అందుబాటులో ఉండదు. అద్దెకు ఇచ్చిన ఆస్తికి సంబంధించిన వడ్డీ మినహాయింపు మాత్రం వర్తించే పన్ను నిబంధనల ఆధారంగా ఉంటుంది. ఇంటి ఆస్తి ద్వారా ఏర్పడే నష్టాన్ని ఇతర ఆదాయంతో సర్దుబాటు చేసుకునే విషయంలోనూ కొన్ని పరిమితులు ఉంటాయి.
అందువల్ల రెండు హోమ్ లోన్లు తీసుకోవడం సాధ్యమే అయినప్పటికీ, రుణాల సంఖ్యను బట్టి పన్ను ప్రయోజనాలను రెట్టింపు చేసుకోవడం సాధ్యం కాదు. ఎన్ని ఆస్తులు ఉన్నాయి, వాటి వినియోగం ఎలా ఉంది, రుణాలు ఏ ప్రయోజనం కోసం తీసుకున్నారు, చెల్లించిన వడ్డీ, అసలు మొత్తం ఎంత, అలాగే పాత లేదా కొత్త పన్ను విధానంలో దేన్ని ఎంచుకున్నారు అనే అంశాల ఆధారంగా తుది పన్ను ప్రయోజనాన్ని నిర్ణయిస్తారు.
సంబంధిత వార్తలు
Home Loan | రూ.24 లక్షల జీతం.. 750 క్రెడిట్ స్కోర్.. అయినా హోమ్ లోన్ రిజెక్ట్.. కారణమేమిటి..?
అక్టోబర్ 31, 2026
Debt Repayment | అప్పులు తీర్చాలా? పెట్టుబడులు పెట్టాలా? ఏది ముందు చేయాలి..?
అక్టోబర్ 24, 2026
RBI Repo Rate | హోమ్ లోన్ తీసుకుంటున్నారా.. ఫిక్స్డ్ వర్సెస్ ఫ్లోటింగ్.. ఏది బెటర్..
అక్టోబర్ 8, 2026
తాజావార్తలు
- ●Arshdeep Singh | టీమిండియా పేసర్ అర్ష్దీప్ సింగ్ నిశ్చితార్థం.. ప్రియురాలు ఎవరో తెలుసా?
- ●Uppal Flyover Delay | ఉప్పల్ ఫ్లైఓవర్కు 8 ఏళ్లు.. జూన్ 2027 నాటికైనా గోస తీరేనా? ట్రాఫిక్, దుమ్ములో ప్రజల నిత్య నరకం
- ●Amul Milk Price Hike | సామాన్యులకు షాక్.. అమూల్ పాల ధరలు పెంపు
- ●Delhi Winter Fog Science | ఢిల్లీని కమ్మేసే దట్టమైన పొగమంచు.. హైదరాబాద్, బెంగళూరుల్లో ఎందుకు కనిపించదు? దీని వెనుక ఉన్న సైన్స్ ఏంటి?
- ●Palak Tiwari | సిల్వర్ శారీలో మెరిసిపోతున్న పాలక్ తివారీ.. గ్లామర్తో కట్టిపడేస్తున్న బ్యూటీ
- ●Gauhati High Court | పాన్ కార్డు, ఓటరు ఐడీ భారతీయ పౌరసత్వానికి ఆధారాలు కావు.. గువాహటి హైకోర్టు స్పష్టీకరణ
Arshdeep Singh | టీమిండియా పేసర్ అర్ష్దీప్ సింగ్ నిశ్చితార్థం.. ప్రియురాలు ఎవరో తెలుసా?
Uppal Flyover Delay | ఉప్పల్ ఫ్లైఓవర్కు 8 ఏళ్లు.. జూన్ 2027 నాటికైనా గోస తీరేనా? ట్రాఫిక్, దుమ్ములో ప్రజల నిత్య నరకం
Amul Milk Price Hike | సామాన్యులకు షాక్.. అమూల్ పాల ధరలు పెంపు
Delhi Winter Fog Science | ఢిల్లీని కమ్మేసే దట్టమైన పొగమంచు.. హైదరాబాద్, బెంగళూరుల్లో ఎందుకు కనిపించదు? దీని వెనుక ఉన్న సైన్స్ ఏంటి?