UPI Transaction Charges 2026 | నాడు ‘జీరో’.. నేడు ఫీజు బాదుడు.. ఉచితం అంటూ అలవాటు చేసి.. ఇప్పుడు యూపీఐకీ రుసుమా?
యూపీఐ అలవాటు చేశాక ఇప్పుడు ఛార్జీలా? అక్టోబర్ 15 నుంచి రూ.2,000 పైబడిన చెల్లింపులపై 0.4% ఎండీఆర్ అమలు కానుండటంపై దేశవ్యాప్తంగా మొదలైన చర్చ.
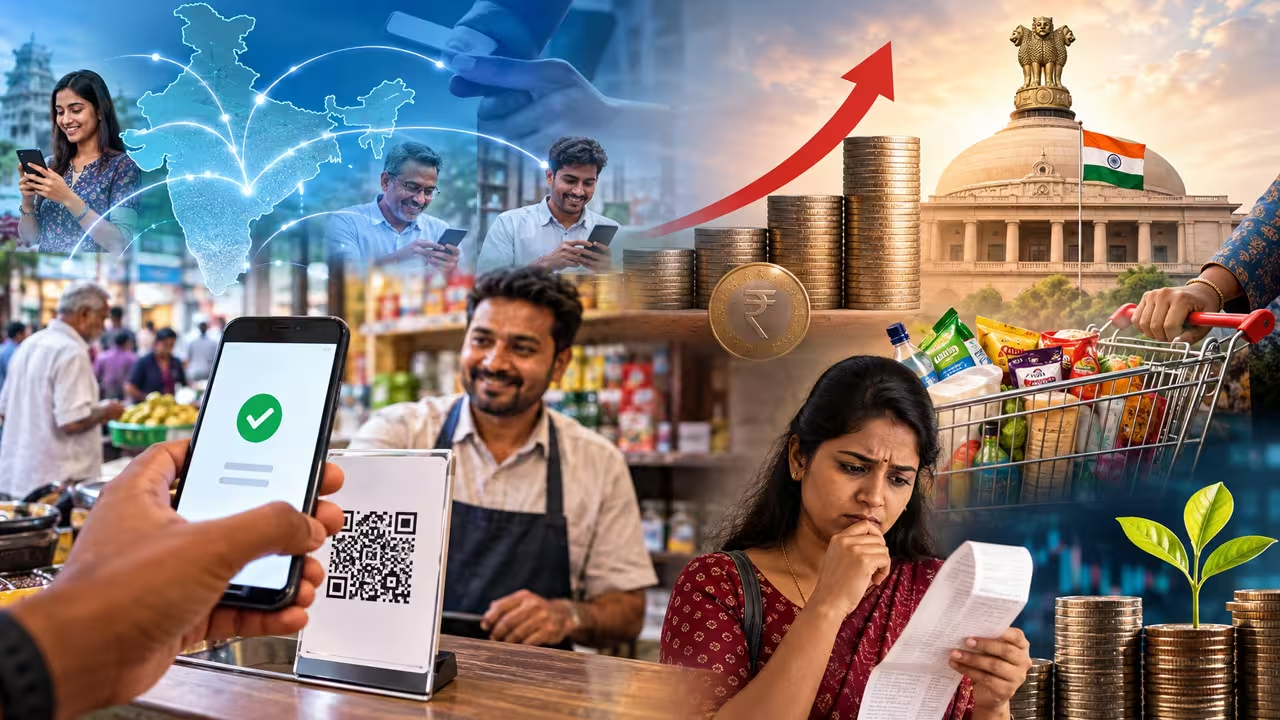
- అక్టోబర్ 15 నుంచి రూ.2,000 దాటిన ఎంపిక చేసిన వ్యాపార లావాదేవీలపై 0.4% వరకు ఎండీఆర్ (MDR) రుసుము విధింపు
- వ్యక్తిగత చెల్లింపులు (P2P), రూ.2 వేల లోపు లావాదేవీలు, నెలకు రూ.లక్ష లోపు టర్నోవర్ ఉన్న చిన్న వ్యాపారులకు పూర్తి మినహాయింపు
- కస్టమర్లపై నేరుగా భారం పడదని కేంద్రం చెబుతున్నా.. వ్యాపారులు ధరలు పెంచితే పరోక్ష భారం తప్పదంటున్న ఆర్థిక విశ్లేషకులు
- రోడ్లు, విద్య, వైద్యం లాగే యూపీఐ డిజిటల్ వ్యవస్థనూ ప్రజా సేవగా గుర్తించి కేంద్ర బడ్జెట్ నుంచే ఎందుకు నిధులు ఇవ్వకూడదన్న డిమాండ్
UPI Transaction Charges 2026 | త్రినేత్ర.న్యూస్ : నోట్ల రద్దు తర్వాత "నగదు వద్దు.. డిజిటల్ ముద్దు" అంటూ దేశమంతటా ప్రచారం సాగింది. స్మార్ట్ఫోనే బ్యాంక్ అన్నారు.. చిన్న వీధి వ్యాపారి నుంచి పెద్ద మాల్స్ వరకు క్యూఆర్ కోడ్లు అమర్చి యూపీఐనే నిత్య జీవితంలో భాగం చేశారు. దశాబ్ద కాలంలో దేశాన్ని నగదు రహిత ఆర్థిక వ్యవస్థ వైపు నడిపించి, డిజిటల్ లావాదేవీలకు ఎటువంటి రుసుములూ ఉండవని గట్టి భరోసా ఇచ్చారు.
కానీ ఇప్పుడు అదే వ్యవస్థపై నెమ్మదిగా ఛార్జీల వాత పెట్టేందుకు మార్గం సుగమమైంది. అక్టోబర్ 15 నుంచి ఎంపిక చేసిన వాణిజ్య లావాదేవీలపై మర్చంట్ డిస్కౌంట్ రేట్ వసూలుకు ప్రభుత్వం తలుపులు తెరవడంతో.. "సామాన్యుడికి ఉచితం అని అలవాటు చేసి, ఇప్పుడు ఛార్జీలు వేస్తారా?" అన్న తీవ్ర విమర్శలు దేశవ్యాప్తంగా వెల్లువెత్తుతున్నాయి.
అక్టోబర్ 15 నుంచి కొత్త రూల్ ఏమిటి?
2020 నుంచి యూపీఐ లావాదేవీలపై జీరో ఎండీఆర్ విధానం కొనసాగుతోంది. అయితే తాజా నిబంధనల ప్రకారం, వ్యాపార లావాదేవీల్లో రూ.2,000 దాటిన చెల్లింపులపై 0.4 శాతం వరకు ఎండీఆర్ వసూలు చేసుకునే వీలు కల్పించారు. రూ.75 వేలకు మించిన పెద్ద లావాదేవీలపై గరిష్ఠంగా రూ.300 వరకు ఛార్జ్ వేయవచ్చు. అయితే ఈ పెంపు అందరికీ వర్తించదు. స్నేహితులు, కుటుంబ సభ్యులకు పంపుకునే సాధారణ లావాదేవీలు ఎప్పటికీ పూర్తిగా ఉచితం. రూ.2,000 లోపు ఉండే చెల్లింపులపై పైసా ఛార్జ్ ఉండదు (ఇలాంటివే దేశంలో 96 శాతం వరకు ఉంటాయి). నెలకు రూ.లక్ష వరకు క్యూఆర్ కోడ్ ద్వారా పేమెంట్స్ స్వీకరించే చిన్న దుకాణదారులకు ఈ రుసుము నుంచి మినహాయింపు ఇచ్చారు. రైల్వేలు, పెట్రోల్ బంకులు, విద్యుత్ బిల్లులు, బీమా ప్రీమియంలు వంటి రంగాల్లో రూ.2 వేలు దాటిన లావాదేవీలపై ఫ్లాట్గా రూ.5 మాత్రమే ఛార్జ్ చేస్తారు.
వినియోగదారుడిపై భారం లేదన్నది వాస్తవమేనా?
ఈ ఎండీఆర్ భారాన్ని కేవలం పెద్ద వ్యాపారుల నుంచే వసూలు చేస్తామని, కస్టమర్ల నుంచి నేరుగా ప్లాట్ఫామ్ ఫీజు రూపంలో కట్ చేయరాదని నిబంధనలు చెబుతున్నాయి. కాగితంపై ఇది సామాన్యుడికి ఊరటనిచ్చే విషయమే అయినా.. క్షేత్రస్థాయిలో జరిగేది మరొకటి.
వ్యాపారి తనపై పడే అదనపు లావాదేవీ వ్యయాన్ని తన దుకాణ నిర్వహణ ఖర్చుల్లోనే కలుపుకుంటాడు. అద్దె, కరెంట్ బిల్లుల లాగే దీన్ని కూడా వస్తువుల ధరల పెంపు రూపంలోనో, లేదా డిస్కౌంట్లు తగ్గించడం ద్వారానో వినియోగదారుడి జేబు నుంచే రాబట్టే అవకాశం మెండుగా ఉంది. ప్రత్యక్షంగా కాకపోయినా, పరోక్షంగా ఈ భారం సాధారణ ప్రజలపైనే పడుతుందనడంలో ఎలాంటి సందేహం లేదు.
ప్రజా వ్యవస్థకు బడ్జెట్ నిధులు ఎందుకు ఇవ్వకూడదు?
ఇక్కడే అసలైన పౌర ప్రశ్న మొదలవుతోంది. దేశంలో ప్రజా రవాణా (రైల్వేలు, బస్సులు), విద్య, వైద్యం, సాగునీరు, తాగునీటి వ్యవస్థలకు కేంద్రం తన బడ్జెట్ ద్వారా లక్షల కోట్ల రూపాయల ప్రజాధనాన్ని కేటాయిస్తోంది. మరి 140 కోట్ల మంది ప్రజల రోజువారీ ఆర్థిక లావాదేవీలను నడిపిస్తూ, దేశానికి జీవనాడిగా మారిన 'డిజిటల్ చెల్లింపుల వ్యవస్థ'ను కూడా ఒక ప్రాథమిక ప్రజా మౌలిక వసతిగా ఎందుకు పరిగణించకూడదు?
యూపీఐ విస్తరించడం వల్ల నల్లధనం తగ్గి, ప్రభుత్వానికి జీఎస్టీ, ఆదాయపు పన్ను రూపంలో లక్షల కోట్ల రూపాయల రెవెన్యూ పెరిగింది. ప్రభుత్వానికే అంత భారీ లాభం సమకూరుతున్నప్పుడు, ఈ సర్వర్లు, సైబర్ భద్రత, సాంకేతిక నిర్వహణ వ్యయాన్ని కేంద్ర బడ్జెట్ నిధుల నుంచే ఎందుకు భరించకూడదన్నది సామాన్యుడి సూటి ప్రశ్న.
చదువురాని వారి బొటనవేలే ఇకపై వారి బ్యాంకు
2016లో యూపీఐ, భీమ్ (BHIM) యాప్లను ప్రవేశపెట్టినప్పుడు భారతదేశాన్ని పూర్తి స్థాయి నగదు రహిత డిజిటల్ ఆర్థిక వ్యవస్థగా మార్చడమే తమ ప్రధాన లక్ష్యమని కేంద్ర ప్రభుత్వం, ఆర్బీఐ స్పష్టం చేశాయి. ఆ సమయంలో ప్రధాని నరేంద్ర మోదీ మాట్లాడుతూ చదువురాని వారి బొటనవేలే ఇకపై వారి బ్యాంకుగా మారి సామాన్యులు, చిరు వ్యాపారులను ఆర్థికంగా బలోపేతం చేస్తుందని, స్మార్ట్ఫోన్ ద్వారా ప్రతి ఒక్కరూ సులభంగా లావాదేవీలు నిర్వహించుకోవచ్చని భరోసా ఇవ్వగా, అప్పటి ఆర్థిక మంత్రి అరుణ్ జైట్లీ నగదు నిర్వహణ భారాన్ని తగ్గించి పారదర్శకతను పెంచేందుకు డిజిటల్ లావాదేవీల వ్యయాన్ని తగ్గించడం, ప్రజలకు తగిన ప్రోత్సాహకాలు అందించడమే ప్రభుత్వ ఉద్దేశమని వెల్లడించారు.
ప్రభుత్వం, బ్యాంకుల వాదన ఏమిటి?
యూపీఐ లావాదేవీల పరిమాణం రోజురోజుకూ రికార్డు స్థాయిలో పెరుగుతోంది. 24 గంటలూ పనిచేసే క్లౌడ్ డేటా సెంటర్లు, అధునాతన సైబర్ సెక్యూరిటీ, ఆన్లైన్ మోసాల అడ్డుకట్ట కోసం బ్యాంకులు ఏటా దాదాపు రూ.10,000 కోట్లకు పైగా ఖర్చు చేస్తున్నాయి. గత ఆరేళ్లుగా పైసా ఆదాయం లేకపోవడంతో బ్యాంకులు, పేమెంట్ గేట్వేలు తీవ్ర నష్టాలను భరించాల్సి వస్తోందని ఎన్పీసీఐ చెబుతోంది.
ఈ కొత్త 0.4% ఎండీఆర్ ద్వారా ఏడాదికి సుమారు రూ.15,000 కోట్ల ఆదాయం సమకూరే అవకాశముందని, ఆ మొత్తంతో సాంకేతిక మౌలిక వసతులను బలోపేతం చేయవచ్చని బ్యాంకింగ్ వర్గాలు వాదిస్తున్నాయి.
శ్వేతపత్రం విడుదల చేయాలి
భారత యూపీఐ మార్కెట్లో సింహభాగం గూగుల్ పే, ఫోన్పే వంటి ప్రైవేట్ యాప్లదే. కొత్త ఫీజులతో వచ్చే వేల కోట్ల ఆదాయంలో ఆయా ప్రైవేట్ సంస్థల వాటా ఎంత? బ్యాంకుల వాటా ఎంత? అసలు నిర్వహణ వ్యయం ఎంతవుతోంది? అన్న వివరాలపై కేంద్రం పూర్తి స్థాయి శ్వేతపత్రం విడుదల చేయాల్సిన అవసరముంది. ప్రజలను నగదు రహిత లావాదేవీలకు అలవాటు చేసి, వ్యవస్థ స్థిరత్వం పేరుతో చివరకు ప్రైవేట్ ప్లాట్ఫామ్లకు లాభాలు సమకూర్చే నిర్ణయాలు తీసుకుంటున్నారనే అసంతృప్తి రాకుండా ఉండాలంటే కేంద్రం పారదర్శక సమాధానాలు ఇవ్వక తప్పదు.
ట్యాగ్స్:
తాజావార్తలు
- ●T20 Cricket | స్మృతి మంధాన సరికొత్త రికార్డు.. టీ20ల్లో చరిత్ర
- ●Kavitha | రాజకీయం అంటే బూతులేనా..? కోస్గి సభలో కాంగ్రెస్ ప్రభుత్వంపై కవిత ఫైర్..
- ●Maithili Thakur | రోల్స్ రాయిస్లో ఎమ్మెల్యే.. ట్రోలింగ్పై కంగనా ఫైర్..
- ●Ukraine Biggest Attack | మాస్కోపై 1,600కుపైగా డ్రోన్లతో విరుచుకుపడిన ఉక్రెయిన్..!
- ●Delhi SIR | ఎస్ఐఆర్లో ప్రముఖులకూ షాక్.. అద్వానీ, కేజ్రీవాల్ సహా పలువురికి నోటీసులు..!
- ●Mysaa Teaser | ఆయుధం ఏ యుద్ధానికి భయపడదు - రష్మిక మందన్న మైసా టీజర్ రిలీజ్
T20 Cricket | స్మృతి మంధాన సరికొత్త రికార్డు.. టీ20ల్లో చరిత్ర
Kavitha | రాజకీయం అంటే బూతులేనా..? కోస్గి సభలో కాంగ్రెస్ ప్రభుత్వంపై కవిత ఫైర్..
Maithili Thakur | రోల్స్ రాయిస్లో ఎమ్మెల్యే.. ట్రోలింగ్పై కంగనా ఫైర్..
Ukraine Biggest Attack | మాస్కోపై 1,600కుపైగా డ్రోన్లతో విరుచుకుపడిన ఉక్రెయిన్..!